Bestil senest 4. december,
så er de fremme før jul. Der går cirka 10 hverdage.
Tre pakker. Alle tre under den skattefri grænse.
Det er de samme tre pakker som resten af året – vi laver ikke en særlig
juleudgave. Prisen er pr. person og dækker én af hver vare til hver medarbejder.
Under hver pakke står prisen også inkl. moms, for det er dén, skattegrænsen måles på.
Priserne er med standardtryk, op til A4.
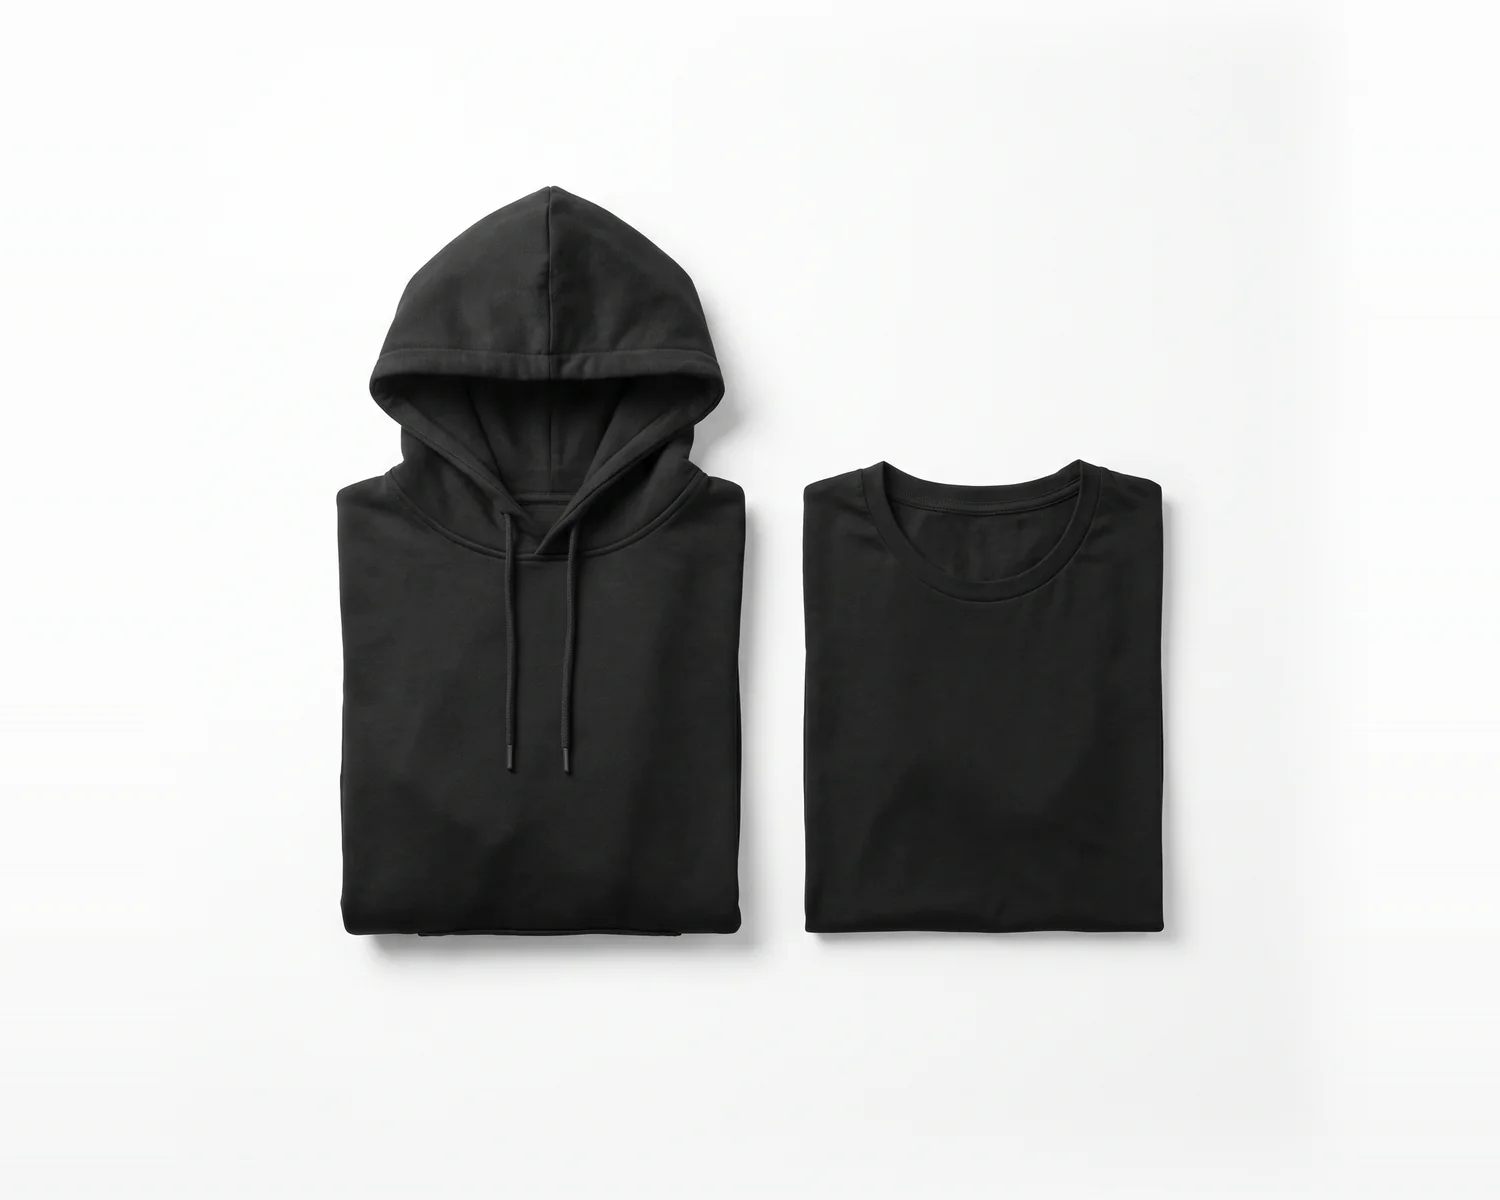
Core
Fundamentet
To ting folk går med, og ikke mere end det. Nok til at holdet ligner ét hold.
Hoodie, 350 g/m²T-shirt, 155 g/m²
Samme varer købt enkeltvis: 598 kr · du sparer 49 kr pr. person
686,25 kr. inkl. moms · under den skattefri grænse
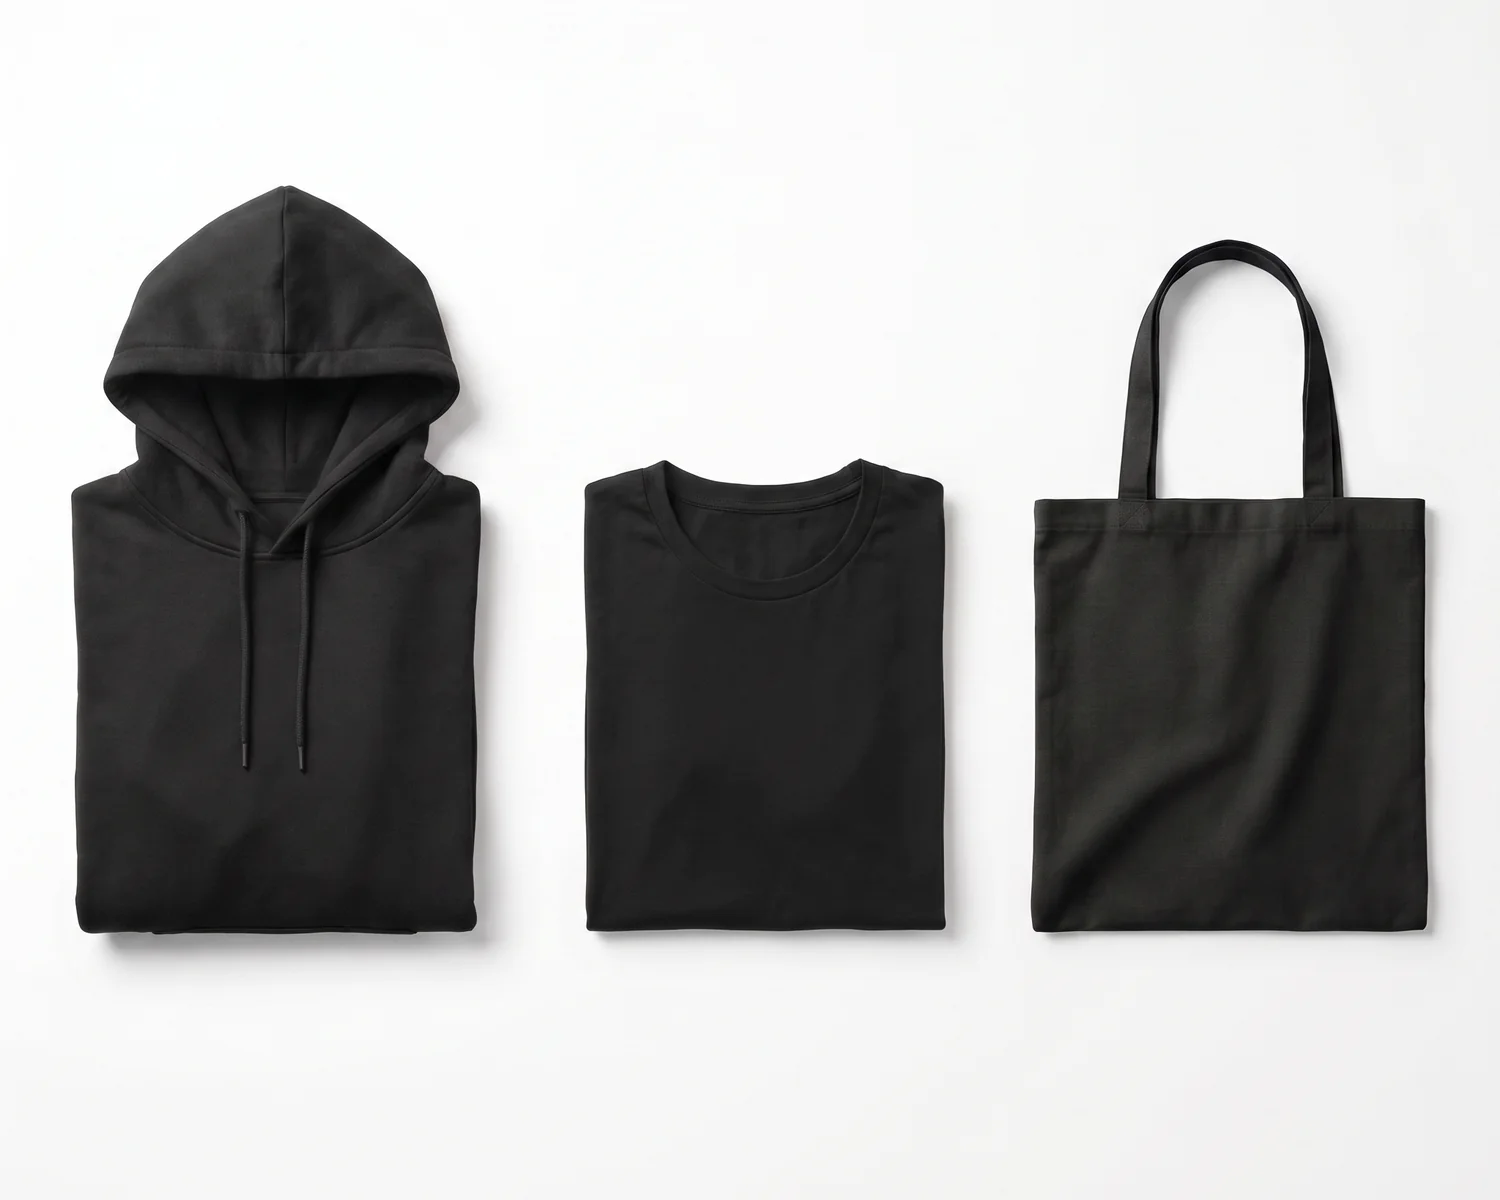
Culture
Den der bliver brugt
Tote baggen er den, der kommer ud af bygningen og med i toget. Også efter nytår.
Hoodie, 350 g/m²T-shirt, 155 g/m²Tote bag, 310 g/m²
Samme varer købt enkeltvis: 697 kr · du sparer 48 kr pr. person
811,25 kr. inkl. moms · under den skattefri grænse
Scale
Hele velkomsten
Alt i én kasse. Den, der bruges, når gaven skal føles gennemført.
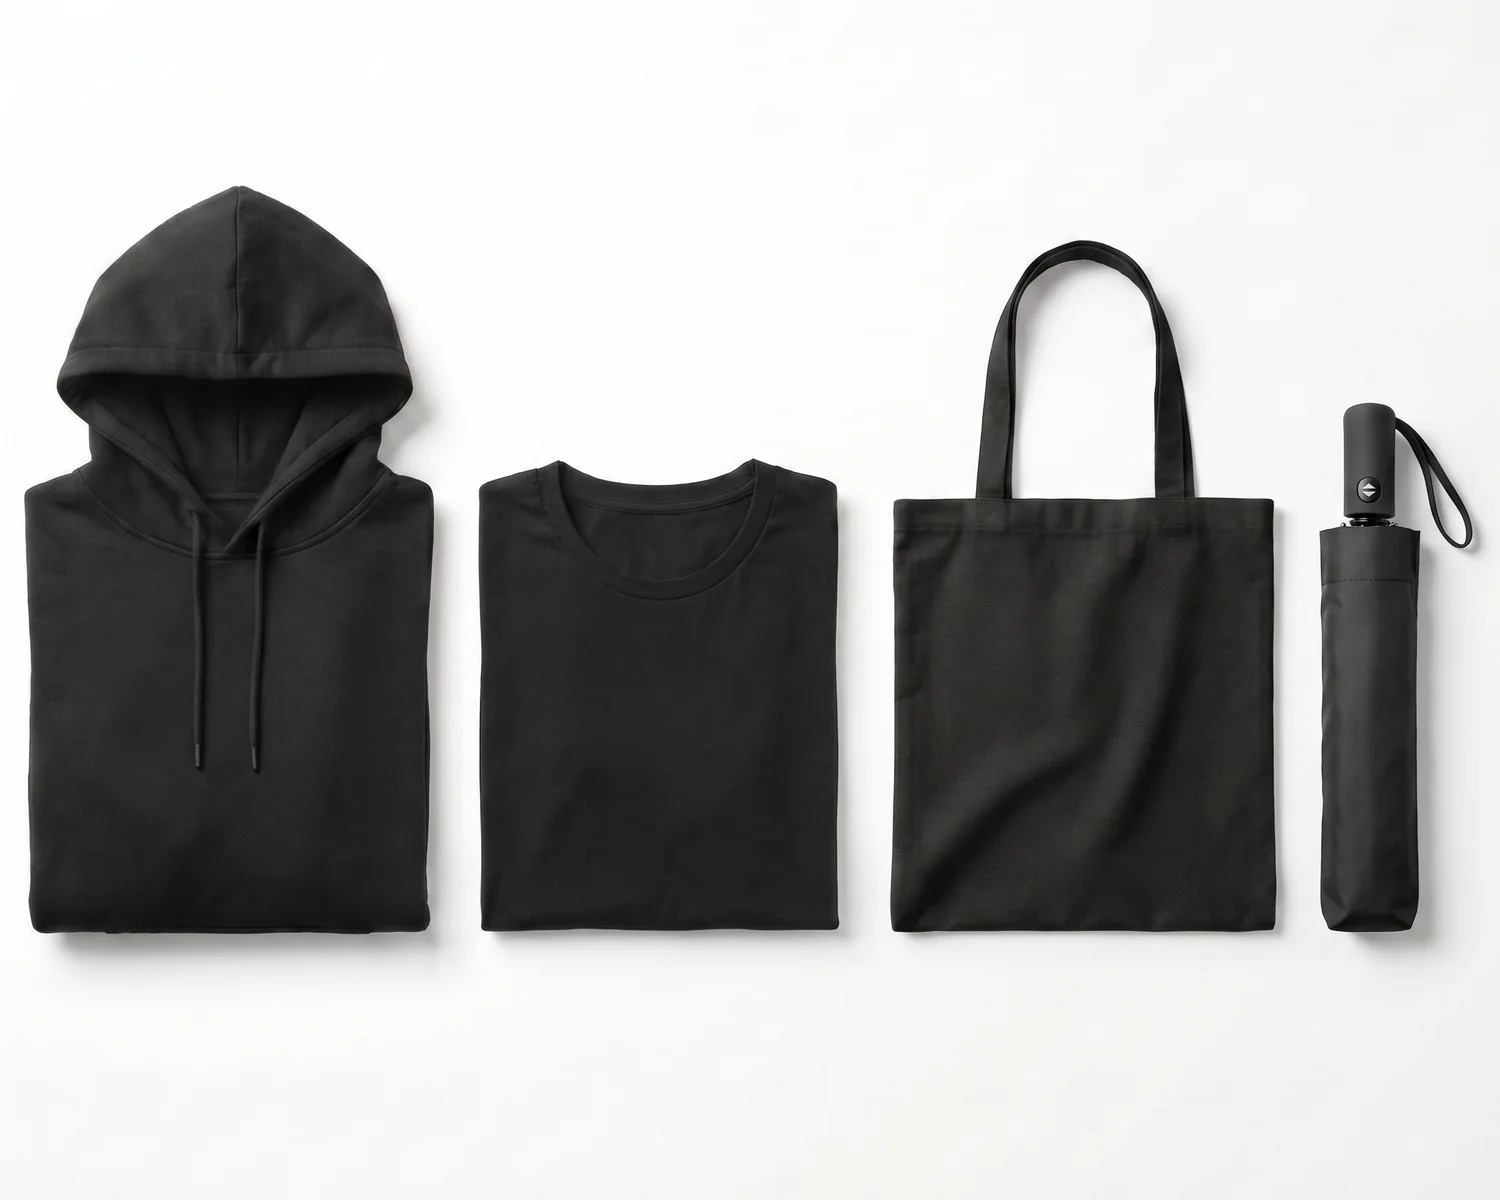
HoodieT-shirtTote bagParaply, 21″
Samme varer købt enkeltvis: 896 kr · du sparer 97 kr pr. person
998,75 kr. inkl. moms · under den skattefri grænse
Vil I hellere vælge selv? Start med en hoodie, t-shirt, tote bag eller
drikkedunk og sammensæt præcis det, holdet skal bruge. Enkeltprodukter fra 5 stk.
·
Byg jeres egen
Hvad må en julegave til medarbejderne koste i 2026?
To tal afgør det, og de bliver ofte blandet sammen. Begge gælder pr. medarbejder
og måles på markedsværdien inkl. moms – altså det, gaven ville koste i
en butik, ikke det I betaler ekskl. moms.
1.000 kr.
Julegaven
En fysisk julegave til og med 1.000 kr. beskattes ikke – heller ikke selv om
medarbejderen har fået andre personalegoder oveni i løbet af året.
1.400 kr.
Alle mindre personalegoder i alt
Den samlede ramme for et helt år. Går man over, beskattes hele beløbet –
ikke kun det, der ligger over grænsen.
Gavekort er den svære form
Kontanter er altid skattepligtige. Et gavekort, der kan bruges bredt – i et
stormagasin, et supermarked eller til mange forskellige ting – beskattes som løn
hos medarbejderen. Gavekortet er kun skattefrit i snævre tilfælde, for eksempel når
det gælder få, udvalgte gaver hos én udbyder.
Det er værd at vide, fordi en stor del af markedet for firmajulegaver netop sælger
gavekort og pointshops. En fysisk gave er den enkle vej udenom.
Og reglen, ingen fortæller jer om: profiltøj tæller et andet sted
Er der tale om ægte profiltøj – synligt logo, båret i arbejdstiden, og som efter
en konkret vurdering ikke erstatter privat tøj – kan tøjet i stedet høre
under bagatelgrænsen for arbejdsrelaterede personalegoder, som er 7.600 kr.
i 2026. Altså en helt anden ramme end julegavens 1.000 kr.
Betingelserne er skarpe. Logoet skal være tydeligt: trykt, broderet eller vævet ind,
og et diskret mærke i nakken er udtrykkeligt ikke nok. Det er en vurdering i hvert
enkelt tilfælde, og den kan falde ud til begge sider.
Vi er ikke revisorer, og vi kan tage fejl. Tallene her er hentet hos
Skattestyrelsen og Dansk Industri, men skattereglerne afhænger af den konkrete
situation, og de ændrer sig. Brug det som en retning, ikke som et svar, og spørg
jeres egen revisor, før I beslutter noget. Kilder:
skat.dk om gaver fra arbejdsgiver
og
Den juridiske vejledning C.A.5.7 om beklædning.
Tallene er sidst tjekket 14. september 2026
“Så min julegave er, at jeg skal gå rundt med chefens logo?”
Det er den tanke, der melder sig, og den er rimelig. Her er de fire ting, der
afgør, om den holder.
01
Merch er sjældent julegaven. Det er det, der kommer oveni.
Den rigtige gave – vinen, grillsættet, handskerne – sælger vi ikke, og vi
prøver ikke at erstatte den. Vi laver det, holdet går med. To forskellige ting
med to forskellige formål, og I skal ikke vælge mellem dem.
02
Og skattemæssigt er de to ting faktisk adskilt
Det er ikke bare en talemåde. Er hoodien ægte profiltøj, kan den høre under
rammen på 7.600 kr. i stedet for at spise af julegavens 1.000 kr. – så
virksomheden kan give begge dele.
Betingelserne står ovenfor, og de er skarpe.
03
Tidspunktet afgør mere end tøjet
Bliver trøjen delt ud til julefrokosten, hvor alle får den samme og tager den
på med det samme, er det ikke en gave – det er en holdting, og ingen tænker på logoet.
Den samme trøje pakket ind under et træ ved siden af en kollegas vinkasse er
noget helt andet. Det er det samme produkt. Det er anledningen, der gør
forskellen.
04
Og så den sammenhæng, ingen siger højt
Jo større og mere synligt logoet er, jo stærkere står profiltøj-argumentet over
for skat – og jo mere ligner det reklame. Skat kræver et tydeligt logo. Men
det er som regel det diskrete tryk, medarbejderen helst vil have.
De to hensyn trækker i hver sin retning, og der findes ikke ét rigtigt svar. I
konfiguratoren kan I sætte trykkets størrelse og placering, se det på produktet
og vælge selv, før I betaler. Vi stiller regnestykket op; valget er jeres.
Til sidst afgøres det af kvaliteten. Folk går med en god hoodie uanset hvad
der står på den, og de går ikke med en dårlig, heller ikke uden logo. Vores svar er
350 g/m² økologisk bomuld, ikke en formulering – og det er også den målestok, vi
gerne holdes op mod.
Merch til julefrokosten og jule-eventet
Ikke en gave – noget holdet tager på. Julefrokosten, standen i december,
firmaets julemarked, holdbilledet, der skal bruges i næste års stillingsopslag.
Pointen er den samme som resten af året: det skal kunne bruges bagefter. En nissehue
har én aften i sig. En hoodie i ordentlig kvalitet bliver taget på igen i januar, og
så har den betalt sig selv to gange.
Og for at sige det helt klart: der kommer ikke nissehuer, røde julesweatre
eller julemotiver i sortimentet. Vi sælger nøjagtig det samme som resten af året –
hoodie, t-shirt, tote bag, paraply, drikkedunk og stickers, med jeres eget logo. Vi
laver ikke noget, der er sjovt den 12. december og pinligt den 3. januar.
Julegaver til kunder
Samme produkter, men en anden overvejelse. En kundegave med jeres logo på er i
skattemæssig forstand en reklameartikel snarere end en gave, og der gælder andre regler
for både jer og modtageren.
Vigtigere er dog det menneskelige: en kunde har ikke bedt om at reklamere for jer.
Merch til kunder virker, når modtageren i forvejen er glad for at være forbundet med jer
– en partner, en ambassadør, en der har været med længe. Er relationen ny eller
formel, er en gave uden logo næsten altid det rigtigere valg. Den slags sælger vi
ikke, og det siger vi hellere nu end bagefter.
Sådan foregår det
- 01Vælg en pakke og et antal
Prisen står med det samme. Ingen tilbudsrunde, ingen ventetid på en sælger.
- 02Læg logoet op og placér trykket
I ser det på produktet og godkender hvert enkelt tryk på skærmen. Der kommer ingen korrekturmail bagefter, fordi korrekturen allerede er sket.
- 03Betal online
Beløbet hæves ved bestillingen, og ordren går direkte i produktion hos Bakko i Helsingør.
- 04Cirka 10 hverdage senere står de hos jer
Eller hos den enkelte medarbejder, hvis holdet sidder spredt. Bestil senest 4. december for at nå det inden jul.
Ofte stillede spørgsmål
Hvad må en julegave til medarbejdere koste i 2026?
En julegave er skattefri for medarbejderen, når markedsværdien i 2026 højst
er 1.000 kr. inkl. moms. Derudover må en medarbejder samlet modtage mindre personalegoder
for op til 1.400 kr. om året. Julegaven er ikke skattepligtig, selv om det samlede beløb
overstiger 1.400 kr., så længe selve julegaven holder sig under 1.000 kr. Tallene står hos
Skattestyrelsen. Vi er ikke revisorer – spørg jeres egen, før I beslutter noget.
Skal medarbejderne betale skat af en hoodie med firmalogo?
Det kommer an på, hvad tøjet er. Gives den som en julegave, gælder grænsen
på 1.000 kr. inkl. moms. Er der derimod tale om ægte profiltøj – synligt logo, båret i
arbejdstiden, og som efter en konkret vurdering ikke erstatter privat tøj – kan den i
stedet høre under bagatelgrænsen for arbejdsrelaterede personalegoder på 7.600 kr. i 2026.
Det er en konkret vurdering i hvert enkelt tilfælde, og den skal jeres revisor tage, ikke os.
Tæller et gavekort som en skattefri julegave?
Sjældent. Kontanter er altid skattepligtige, og et gavekort, der kan bruges
bredt – i et stormagasin, et supermarked eller til mange forskellige ting – beskattes
som løn. Et gavekort er kun skattefrit i snævre tilfælde, for eksempel når det gælder få,
udvalgte gaver hos én udbyder. En fysisk gave er den enkle vej udenom.
Hvornår skal vi senest bestille for at nå det inden jul?
Bestil senest den 4. december 2026. Der går cirka 10 hverdage fra
bestilling til levering, og den sidste uge før jul er den travleste hos fragtfirmaerne.
Bestiller I tidligere, er der mere luft, hvis noget skal rettes.
Laver I julesweatre, nissehuer og julemotiver?
Nej. Vi sælger nøjagtig det samme hele året: hoodie, t-shirt, tote bag,
paraply, drikkedunk og stickers, med jeres eget logo. Vi laver ikke noget, der er sjovt
den 12. december og pinligt den 3. januar.
Kan I sende direkte til medarbejdernes hjemmeadresser?
Ja. Det er den normale vej for teams, der arbejder hjemmefra eller sidder
spredt. Skriv til hello@merchbart.dk med
modtagerlisten, når ordren er afgivet, så pakker vi enkeltvis.
Kan vi se trykket, før vi betaler?
Ja. I lægger logoet op, placerer det, ser det på produktet og godkender
hvert enkelt tryk på skærmen, før knappen til betaling bliver aktiv. Der kommer ingen
korrekturmail bagefter, fordi korrekturen allerede er sket.
Hvad er minimum, og hvad koster fragten?
Minimum er fem pakker. Fragt koster 89 kr. og er gratis ved køb over
1.500 kr. Der lægges et miljøbidrag på 35 kr. pr. ordre. Alle priser er ekskl. moms,
fordi vi sælger til virksomheder. Se
fragt og levering.
Sæt jeres pakke op, og se prisen for holdet.
Det tager et par minutter. I ser trykket på skærmen, før I betaler, og der står
ingen sælger imellem.
Se pakkerne
Bestil senest 4. december, så er de fremme før jul.
Er I i tvivl om noget, så skriv til hello@merchbart.dk –
vi svarer typisk inden for én hverdag.
Læs mere, før I beslutter jer