Hvad må en julegave til medarbejderne koste i 2026?
En julegave til en medarbejder er skattefri, når markedsværdien i 2026 højst er 1.000 kr. inkl. moms. Derudover er der en samlet ramme på 1.400 kr. om året til mindre personalegoder. To tal, som ofte blandes sammen - og en tredje regel, som næsten ingen nævner, men som kan være den vigtigste for jer.
 Mickey SwitzerMedstifter, Merchbart
·7 min læsning
·Sidst opdateret

Kort fortalt: til og med 1.000 kr inkl. moms i 2026 er en fysisk julegave skattefri for medarbejderen. Merchbarts Scale-pakke ligger på 998,75 kr inkl. moms, lige under grænsen. Kontanter beskattes altid, og gavekort gør det som regel også.
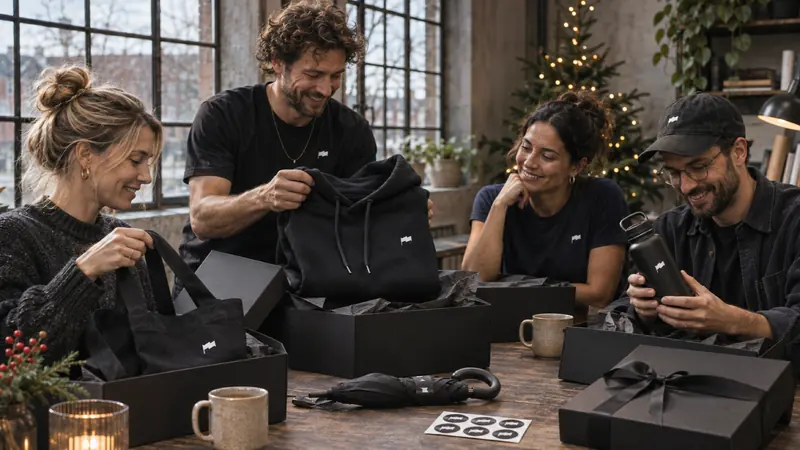
Vi har lagt Scale-pakken præcis der med vilje, og prisen rykker sig ikke i julesæsonen. Hvad der er i den, står i sortimentet produkt for produkt, og om merch overhovedet er en god julegave, tager vi ærligt op i firmagaver til medarbejdere. Skal tøjet deles ud til selve festen, gælder der noget andet: se merch til julefrokosten.
Vi er ikke revisorer. Alt i denne artikel er hentet hos Skattestyrelsen med link til kilden, men skattereglerne afhænger af den konkrete situation. Brug det som en retning, og spørg jeres egen revisor, før I beslutter noget.
Leder I efter selve idéerne, står de med pris pr. person i julegaver til medarbejdere 2026.
Hvad er beløbsgrænsen for en julegave til medarbejdere i 2026?
Beløbsgrænsen for en skattefri julegave til en medarbejder er 1.000 kr. inkl. moms i 2026. Der er to tal i spil, og de bliver konsekvent forvekslet. Begge gælder pr. medarbejder og måles på markedsværdien inkl. moms - altså det, gaven ville koste i en butik, ikke det I betaler ekskl. moms.
| Hvad | Beløb | Hvad det dækker |
|---|---|---|
| Julegave i naturalier | 1.000 kr. inkl. moms | En fysisk jule- eller nytårsgave. Gælder selvstændigt: julegaven beskattes ikke, selv om den samlede ramme nedenfor er sprængt |
| Mindre personalegoder i alt | 1.400 kr. pr. år | Den samlede ramme for et helt år. Julefrokosten, sommerfesten, gaver ved mærkedage |
| Arbejdsrelaterede goder | 7.600 kr. pr. år | Goder givet af hensyn til arbejdet. Herunder profiltøj med synligt logo - se nedenfor |
Læg mærke til det, der gør julegaven særlig: den har sin egen grænse. En medarbejder, der allerede har fået goder for 1.400 kr. i løbet af året, kan stadig få en julegave til 1.000 kr., uden at nogen af delene beskattes.
Over 1.000 kr. mister julegaven sin egen grænse
- Koster julegaven højst 1.000 kr., er den skattefri, uanset hvad medarbejderen ellers har fået i årets løb.
- Koster den mere, tæller den med i den samlede ramme på 1.400 kr. sammen med årets andre goder. Holder det hele sig under 1.400 kr., er den stadig skattefri. En julegave til 1.400 kr. til en medarbejder, der ikke har fået andet, beskattes ikke.
- Men sprænges rammen, beskattes hele beløbet, ikke kun det overskydende. Skattestyrelsens eget eksempel: en julegave til 1.010 kr. plus et andet gode til 400 kr. giver skat af 1.410 kr. En julegave til 900 kr. plus et gode til 600 kr. giver kun skat af de 600 kr.
- Derfor er 1.000 kr. den sikre grænse: den holder, uanset hvad der ellers er givet.
Alle tre julepakker hos Merchbart holder sig under grænsen, også med moms, og i videoen her viser vi regnestykket på fire minutter.

Må man give gavekort til medarbejdere?
Som regel ikke skattefrit. Et gavekort, der kan veksles til kontanter eller bruges bredt, beskattes som løn. Kun et gavekort til få, udvalgte gaver hos én udbyder kan være skattefrit for medarbejderen.
En stor del af udbyderne af firmajulegaver sælger gavekort, point eller valgshops. Det er også den form, hvor skattereglerne er strammest.
Kontanter er altid skattepligtige. Det samme gælder et gavekort, der kan veksles til kontanter eller bruges bredt - i et stormagasin, et supermarked, en restaurant eller til mange forskellige ting. Skattestyrelsen behandler det som løn, og det skal indberettes som A-indkomst.
Et gavekort er kun skattefrit i snævre tilfælde. Skattestyrelsen nævner blandt andet et gavebevis til få, udvalgte gaver hos én udbyder, et bevis til én bestemt gave arbejdsgiveren selv har valgt, eller et bevis til én navngiven restaurant, hvor det kun kan bruges på en menu, arbejdsgiveren har sammensat.
Med andre ord: jo mere valgfrihed, jo tættere på skattepligt. Det er en reel afvejning, for valgfrihed er også det, medarbejderne sætter pris på. Men valget skal træffes med åbne øjne, og det er værd at få sin revisor til at se på den konkrete løsning, før man skriver under.
En fysisk gave er den enkle vej udenom. Den har ingen af de her forbehold.
Reglen, næsten ingen nævner: tøj med logo tæller et andet sted
Her bliver det interessant, hvis I overvejer tøj.
Er der tale om ægte profiltøj - almindeligt tøj med arbejdsgiverens navn eller logo, båret i arbejdstiden - kan det efter en konkret vurdering høre under bagatelgrænsen for arbejdsrelaterede personalegoder på 7.600 kr. i 2026. Altså en helt anden ramme end julegavens 1.000 kr.
Hele reglen for tøj med logo, moms og hvem der betaler for arbejdstøj, står i firmatøj med logo og skat.
Reglerne betyder i praksis, at en virksomhed kan give begge dele: en julegave inden for de 1.000 kr., og profiltøj inden for den arbejdsrelaterede ramme. De spiser ikke af hinanden.
Men betingelserne er skarpe, og de kan falde ud til begge sider:
- Logoet skal være tydeligt - trykt, broderet eller vævet ind. Et diskret mærke i nakken eller på indersiden er udtrykkeligt ikke nok.
- Tøjet skal overvejende bæres i arbejdstiden.
- Det må efter en konkret vurdering ikke erstatte privat tøj.
- Det er en vurdering i hvert enkelt tilfælde. Der findes ikke et beløb eller en produkttype, der automatisk klarer den.
Og så er der den ubehagelige sammenhæng, som er værd at kende, før I beslutter jer: jo større og mere synligt logoet er, jo stærkere står argumentet over for Skattestyrelsen - og jo mere ligner tøjet reklame. Det er som regel det diskrete tryk, medarbejderen helst vil have. De to hensyn trækker i hver sin retning, og der findes ikke ét rigtigt svar. Baggrunden og afgørelserne er gennemgået her.

Kan virksomheden trække julegaven fra, og er der momsfradrag?
Beløbsgrænsen på 1.000 kr. handler om medarbejderens skat. Virksomhedens eget fradrag er et andet regnestykke, og det er der, de fleste spørgsmål i virkeligheden kommer fra. Kort fortalt: en julegave til en medarbejder er en personaleudgift med fuldt skattemæssigt fradrag, men der er ikke momsfradrag på personalegaver - hverken julegaver, fødselsdagsgaver eller andre gaver til ansatte.
Et logo ændrer ikke på det. Reglen om reklameartikler med logo under 100 kr. gælder gaver til kunder og mulige kunder, ikke til de ansatte. Den juridiske vejledning siger det direkte: der er ikke fradragsret for moms af gaver til et selskabs ansatte (D.A.11.5.7.4), og reklameartikler, der gives til virksomhedens personale, udløser moms (D.A.4.3.5).
| Julegave til medarbejder | Gave til kunde eller forretningsforbindelse | |
|---|---|---|
| Skattemæssigt fradrag | Fuldt, som personaleudgift | 25 % - det er repræsentation |
| Momsfradrag | Nej | Nej |
| Med logo og under 100 kr. ekskl. moms | Ingen forskel: stadig intet momsfradrag | Reklameartikel: momsfradrag. Fuldt skattefradrag kun, hvis den gives bredt, fx på en messe |
| Hvad det dækker hos os | - | Mulepose og drikkedunk (99 kr.) |
Til kunder ligger muleposen og drikkedunken til 99 kr. ekskl. moms under 100-kroners-grænsen. Hoodien til 399 kr., t-shirten til 199 kr., paraplyen til 199 kr. og kasketten til 119 kr. ligger over. Klistermærkerne koster 399 kr. for 100 stk., altså 3,99 kr. pr. mærkat.
Gaver til kunder og forretningsforbindelser er repræsentation, og der er derfor kun 25 % skattemæssigt fradrag og intet momsfradrag. En ting med logo under 100 kr. ekskl. moms kan være en reklameartikel med momsfradrag, men det fulde skattefradrag kræver, at den gives til en bred kreds. Landsskatteretten gav en ejendomsmægler kun repræsentationsfradrag for stærekasser med logo til under 100 kr., fordi de blev givet til køberne, når en handel var lukket (Den juridiske vejledning C.C.2.2.2.5.3). Muleposer, der deles ud på en messe, er reklame. En tak til tre nøglekunder er repræsentation. Hvad der ellers virker som kundegave, står i kundegaver med logo. Priserne på det, vi selv kan levere som gave, står på firmagaver med logo.
Vi er ikke revisorer. Reglerne om fradrag og moms er hentet hos Skattestyrelsen, og hver kilde er linket i artiklens kildeliste, men reglerne afhænger af en konkret vurdering i hvert tilfælde. Brug det som en retning, og få jeres egen revisor til at se på det, før I bogfører.
Hvad bruger danske virksomheder?
Næsten alle giver en. I DI's virksomhedspanel i december 2025 kunne 96 procent af de ansatte se frem til en julegave fra arbejdsgiveren, og mere end syv ud af ti kunne selv vælge den (DI Analyse, december 2025, 548 virksomheder med ca. 54.000 ansatte). De budgetter, der går igen i branchen, ligger i spændet 200-500 kr. pr. medarbejder, et stykke under grænsen.
At vælge selv lyder generøst. Sådan ser det ud fra den anden side, i en tråd fra i år på Reddit:
Hvad vælger folk i firmagave i år?
Hvert år bliver DBA oversvømmet af firmajulegaver og derfor er jeg nysgerrig på, hvad man kan forvente i år? Airfryer? Kapselkaffemaskine? SUP?
Svarene handler mest om at slippe for at vælge: kæresten får linket, beløbet gives til et godt formål, eller man tager håndklæder, fordi de i det mindste bliver brugt. Flere skriver, at deres gave nok ender til salg efter uge 49.
Gaveshop, det ender bare på DBA, medmindre det er nogen, der har et faktisk ordentligt udbud.
Mickey har selv solgt en firmajulegave videre. Skulle han vælge i dag, ville han give noget personligt, fx en lille figur, der ligner hver enkelt medarbejder. Det koster ikke nødvendigvis mere end gaveshoppen, men det kan ikke ende på DBA.
Det, der afgør det, er om gaven bliver brugt. En ting til 300 kr., der står fremme, slår en ting til 800 kr., der ligger i en skuffe. Det gælder uanset skattereglerne.
Tre ting, der er værd at have styr på
- Regn med moms. Grænserne måles på markedsværdien. En pakke til 799 kr. ekskl. moms er 998,75 kr. inkl. moms - altså lige under. Det er nemt at komme til at regne forkert her.
- Giv en ting, ikke et beløb. Kontanter er altid skattepligtige, og gavekort er det som regel også.
- Bestil i god tid. Produktionstiden for noget med tryk på er typisk to til tre uger, og december er den travleste måned hos fragtfirmaerne. Hos Merchbart går der cirka 10 hverdage, og sidste bestillingsdag for levering inden jul 2026 er 4. december.
Kilder
- Skattestyrelsen om gaver fra arbejdsgiver - julegavegrænsen, bagatelgrænsen og reglerne for gavekort og kontanter.
- Den juridiske vejledning C.A.5.7 om beklædning - hvornår tøj med logo er skattefrit.
- Dansk Industri: satser for beskatning af personalegoder 2026 - de gældende beløb for 2026.
- Den juridiske vejledning C.C.2.2.2.5.3 om fradrag for reklameudgifter - hvornår en vare med logo er en reklameartikel, og 100-kroners-grænsen.
- PwC om personalegaver og firmagaver - momsfradraget på personalegaver og undtagelsen for reklamegaver.
Tallene er efterprøvet enkeltvis den 14. september 2026. Satserne offentliggøres normalt i september for det kommende år, så tjek datoen på en hvilken som helst side, der oplyser dem - også vores. Der ligger stadig sider højt i Google med tal, der er flere år gamle.
Ofte stillede spørgsmål
Hvad må en julegave til medarbejdere koste i 2026?
En fysisk julegave er skattefri for medarbejderen, når markedsværdien højst er 1.000 kr. inkl. moms. Den har sin egen grænse: julegaven beskattes ikke, selv om medarbejderen i forvejen har fået mindre personalegoder for mere end 1.400 kr. i løbet af året.
Hvilke gaver til medarbejdere er skattefri i 2026?
Der er tre grænser pr. medarbejder i 2026, alle målt inkl. moms: en fysisk julegave op til 1.000 kr., mindre personalegoder op til 1.400 kr. om året (fx gaver ved mærkedage) og arbejdsrelaterede goder op til 7.600 kr. om året, hvor profiltøj med synligt logo kan høre til. Kontanter og brede gavekort er altid skattepligtige.
Hvad sker der, hvis vi går over grænsen?
Over 1.000 kr. tæller julegaven med i den samlede ramme på 1.400 kr. for årets mindre personalegoder. Holder det hele sig under 1.400 kr., er den stadig skattefri. Sprænges rammen, beskattes hele beløbet, ikke kun det overskydende: en julegave til 1.010 kr. plus et gode til 400 kr. giver skat af 1.410 kr. Derfor er 1.000 kr. den sikre grænse.
Må man give gavekort til medarbejdere skattefrit?
Som regel ikke. Kontanter er altid skattepligtige, og et gavekort, der kan veksles til kontanter eller bruges bredt, beskattes som løn. Et gavekort er kun skattefrit i snævre tilfælde, for eksempel når det gælder få, udvalgte gaver hos én udbyder. Spørg jeres revisor om den konkrete løsning.
Skal medarbejderne betale skat af en hoodie med firmalogo?
Skattemæssigt kommer det an på, hvad tøjet er. Gives den som julegave, gælder grænsen på 1.000 kr. Er der tale om ægte profiltøj med synligt logo, båret i arbejdstiden, og som efter en konkret vurdering ikke erstatter privat tøj, kan den i stedet høre under bagatelgrænsen for arbejdsrelaterede goder på 7.600 kr. Er hoodien til fritiden og ikke knyttet til arbejdet, kan den stadig være skattefri inden for rammen på 1.400 kr. om året for mindre personalegoder. Det er en vurdering i hvert enkelt tilfælde.
Gælder grænsen inkl. eller ekskl. moms?
Inkl. moms. Grænserne måles på markedsværdien, altså det gaven ville koste i en butik. En pakke til 799 kr. ekskl. moms er 998,75 kr. inkl. moms.
Er der momsfradrag på julegaver til medarbejdere?
Nej. Der er ikke momsfradrag på personalegaver - hverken julegaver, fødselsdagsgaver eller andre gaver til ansatte, og et logo ændrer ikke på det. Reglen om reklameartikler under 100 kr. gælder gaver til kunder. Det skattemæssige fradrag er derimod fuldt, fordi julegaven er en personaleudgift. Spørg jeres revisor om jeres konkrete tilfælde.
Hvor meget kan virksomheden trække fra på en gave til en kunde?
En gave til en kunde eller forretningsforbindelse er repræsentation, og der er kun 25 % skattemæssigt fradrag og intet momsfradrag. En ting med logo under 100 kr. ekskl. moms kan være en reklameartikel med momsfradrag, men fuldt skattefradrag kræver, at den gives til en bred kreds, fx på en messe. En målrettet tak til en bestemt kunde er repræsentation, også når den koster under 100 kr.
Hvilke af Merchbarts varer er under 100 kr. ekskl. moms?
Muleposen og drikkedunken koster 99 kr. ekskl. moms og ligger dermed under grænsen. Klistermærkerne koster 399 kr. for 100 stk., altså 3,99 kr. pr. mærkat. Hoodie (399 kr.), t-shirt (199 kr.), paraply (199 kr.) og kasket (119 kr.) ligger over de 100 kr.
Alle tre Merchbart-pakker ligger under grænsen på 1.000 kr. inkl. moms: Core 686,25 kr., Culture 811,25 kr. og Scale 998,75 kr. Se dem samlet på siden om firmajulegaver.
Varerne i artiklen
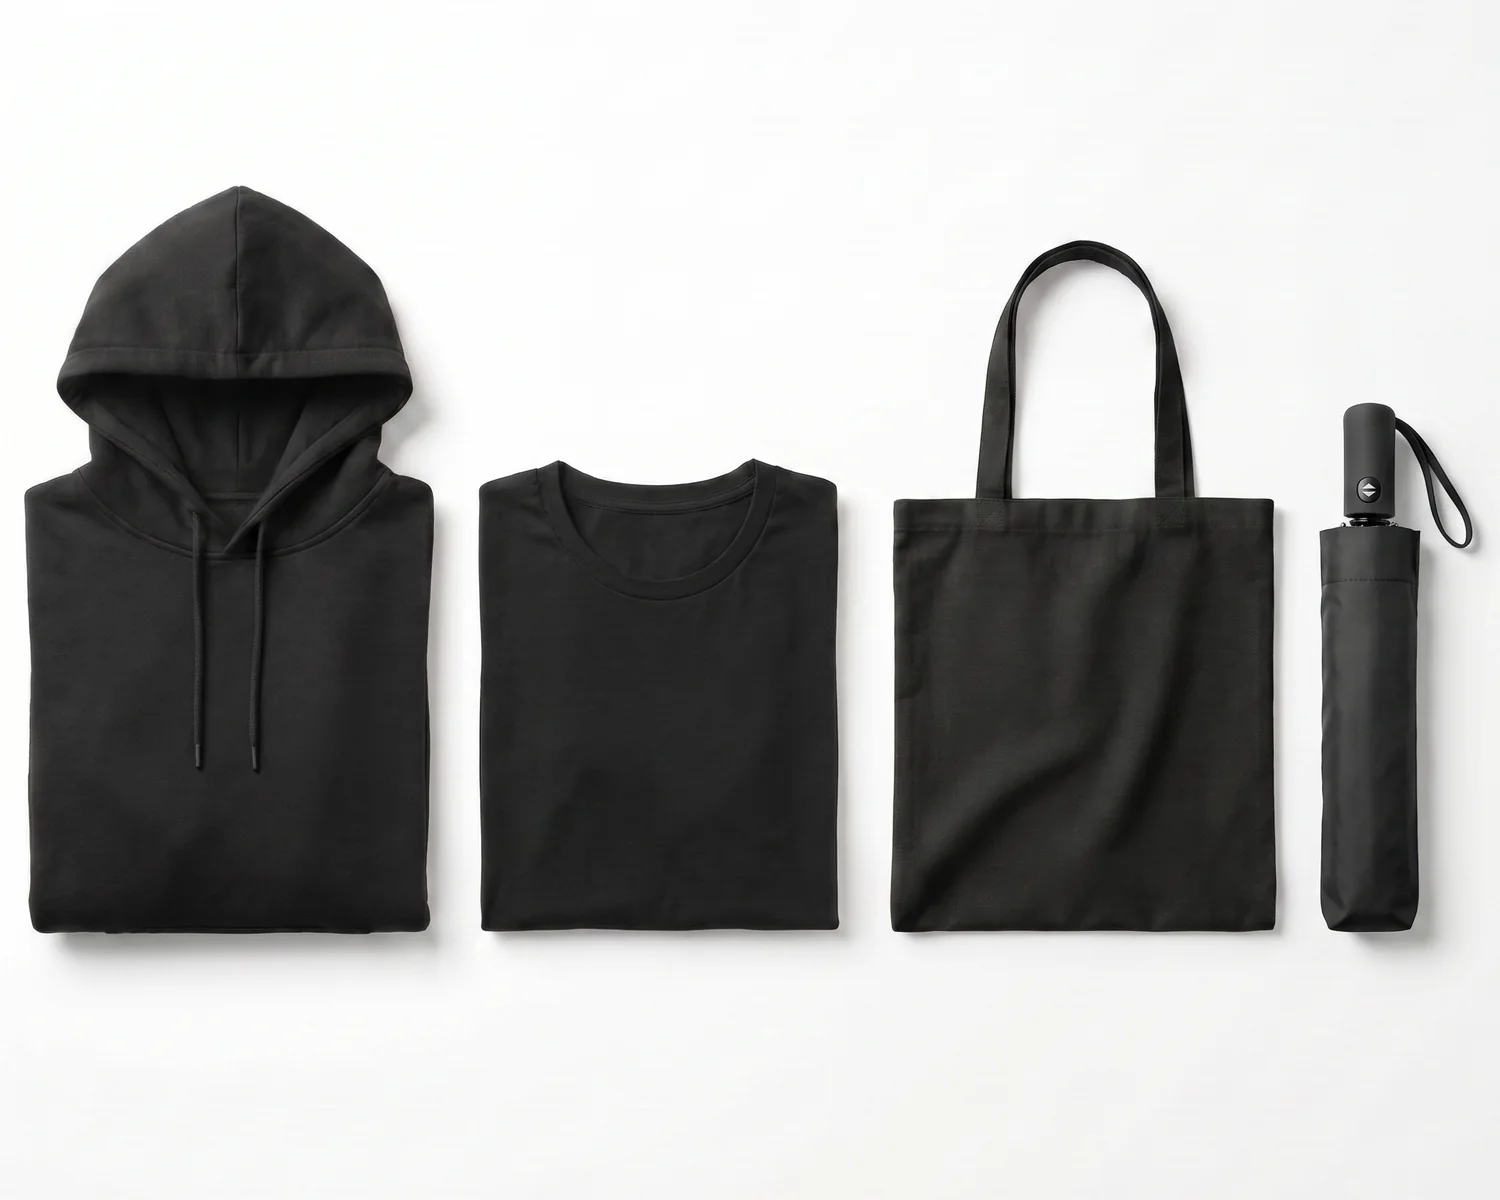 Scale-pakkenDen fulde pakke - hoodie, t-shirt, mulepose og paraply, klar til onboarding799 kr. pr. person
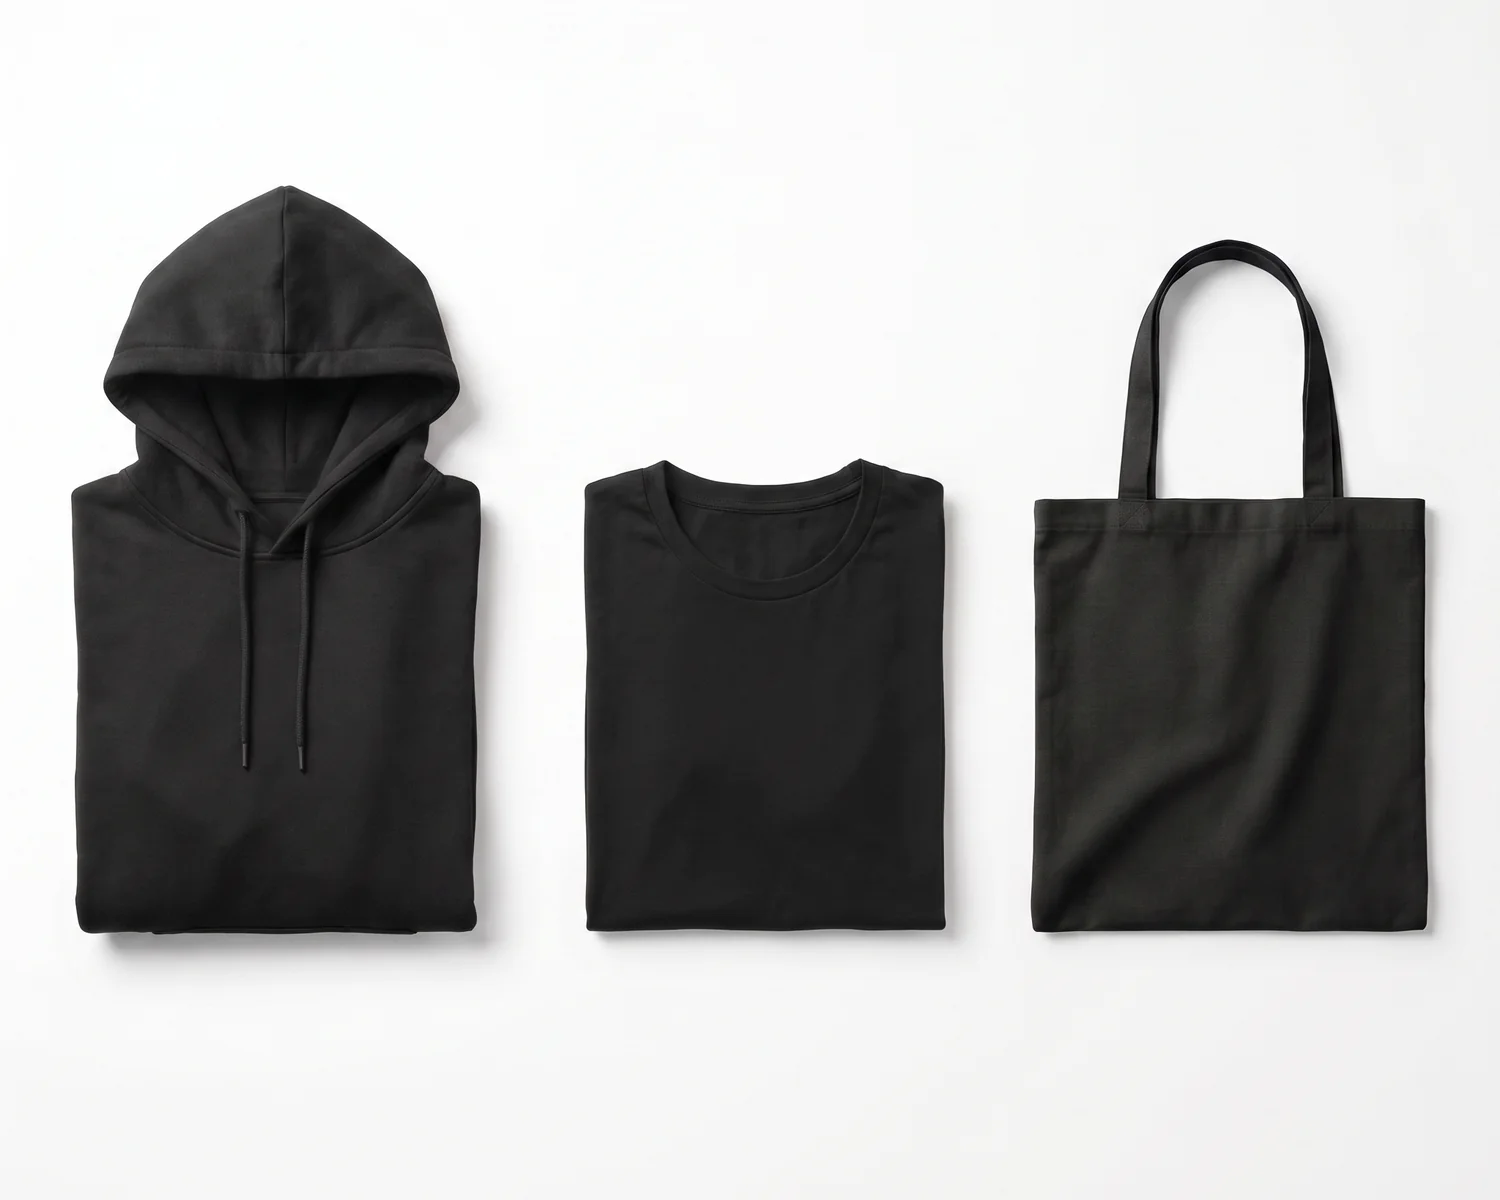 Culture-pakkenHoodie, t-shirt og mulepose - hverdagsmerch folk faktisk går med649 kr. pr. person
 Hoodie med logo85% økologisk bomuld, 15% genanvendt polyester399 kr. pr. stk.
Priser ekskl. moms, fra 5 stk. af hver vare.